原创 ·
AI这么火,大头被谁赚走了
所有人都在谈 AI,但真正赚到钱的是谁?
大众感受到的 AI 热潮,基本发生在应用端。比如豆包聊天更聪明了,可以一句话生成网页了,图片和视频也能通过AI随心所欲的创作。新产品不断出现,周围开始使用AI工具的人也越来越多。
我们会自然觉得,这轮热潮中,这些产品一定可以大赚特赚。
但沿着产业链往回看,图景就不太一样了。
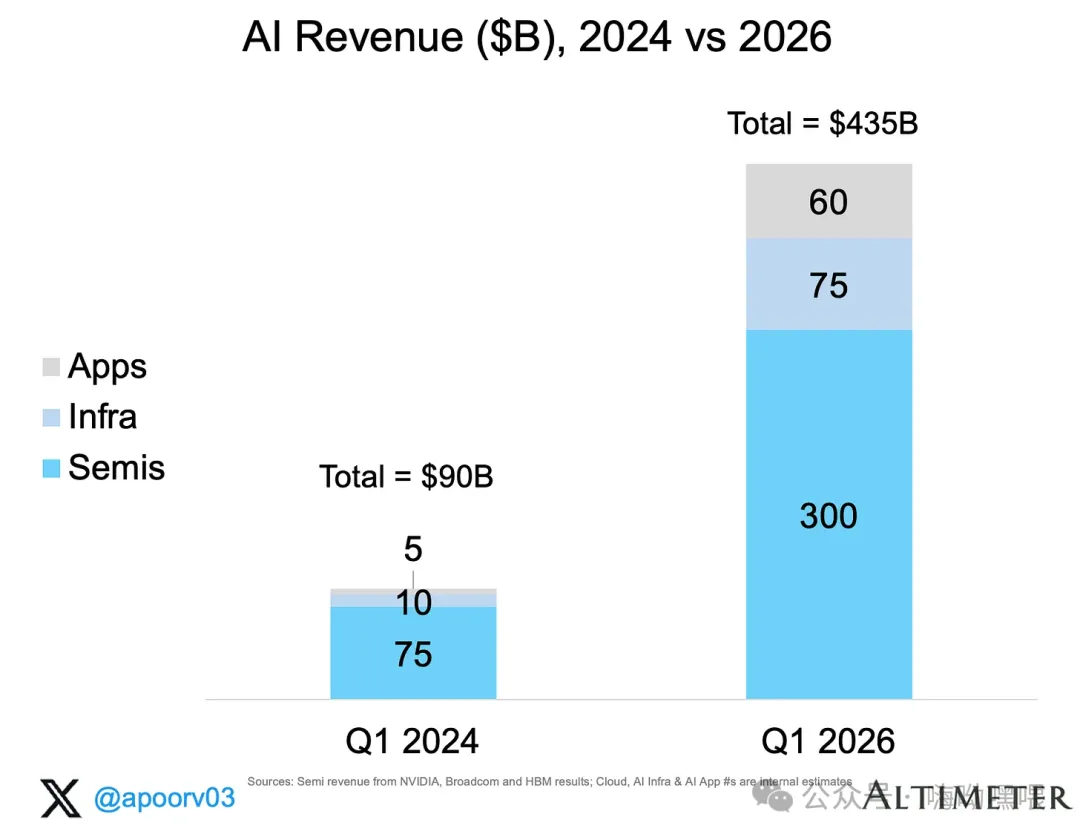
与两年前的测算相比,AI 生态新增了约 3,500 亿美元的收入,其中约 75% 落在半导体芯片层。虽然应用发展得很快,从只能聊天进化到能干活和生成各种图片视频,收入增长了十倍以上,但整个产业的收入分布却没有发生同样剧烈的变化,上游仍然拿走了收入增长的大头。
为什么会这样?回头看看上一轮云计算,就更容易理解了。
一、同样是软件,成本变了
云计算时代,一家公司不必自己买服务器、建机房,也能把软件交付给大量用户。算力和存储可以按需购买,越来越多的生意基于这套基础设施上生长出来。
云时代的软件应用和基础设施占据了更大的收入空间,芯片的份额相对较小;但 AI 时代的收入分布,则明显向半导体一端倾斜。
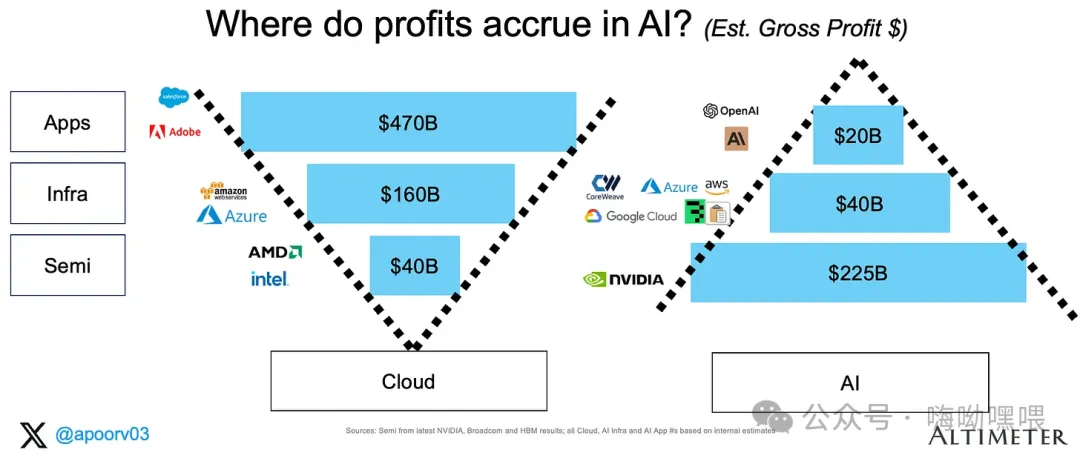
这当然与 AI 所处的阶段有关,但还有一个更直接的区别:服务用户的成本。
传统软件开发完成后,新增一个用户,通常不需要把产品重新制作一遍。用户越多,研发成本就越容易被摊薄,边际成本基本为0。一些软件公司能达到八九成毛利率。
AI 产品的账本不同。用户让它回答问题、分析文件、生成代码,背后通常都需要LLM(大语言模型)实时生成。这个使用模型生成内容的过程,叫做“推理”,而这也是需要花钱的。
所以在AI模型训练好了,为客户提供服务的边际成本并不为零,而是类似于线性增长。越多用户使用你的产品,你为LLM进行推理投入的成本就越高。
一次复杂任务还可能包含多轮计算。用户用得越勤,产品为此付出的算力成本也越高。对应用公司来说,用户增长带来收入机会,也带来持续的服务支出。
| 传统云软件业务 | 生成式 AI 业务需要额外面对的问题 | |
|---|---|---|
| 新增用户 | 交付成本通常较低,研发投入可以摊薄 | 使用模型仍会产生计算成本 |
| 使用频率提高 | 往往有助于留存和续费 | 留存之外,还要看模型账单如何变化 |
| 扩大规模 | 有机会改善利润空间 | 需要收入与服务效率一起改善 |
二、沿着产业链,看看钱去了哪里
想看清这笔账,可以使用一个三层划分:芯片、基础设施、应用。
在此前的云服务时代,这三层的收入分布更像一个倒三角形:底层芯片支撑云基础设施,云基础设施再支撑更大规模的软件与应用市场。越靠近用户,能够承载的业务越丰富,收入规模也越大。而今天的 AI 呈现出相反的形状:芯片层占据了收入的大头,基础设施层次之,应用层目前相对较小,形成一个底部宽、顶部窄的正三角形。
芯片层:越来越多的算力需求,越来越多的采购订单
无论训练模型还是提供推理服务,都需要计算资源。当公司争相建设 AI 能力时,芯片采购是最早就会发生的支出。
因此,下游产品还在探索怎么收费,上游已经可能拿到订单。对拥有强供给能力和定价能力的厂商来说,需求增长能够更直接地转化为收入,例如英伟达。
但眼前的优势不等于永久的优势。大型客户会不会开发替代芯片?竞争能否压低价格?如果客户减少建设投入,订单会怎样变化?
芯片层的核心问题是:现在的需求和定价能力,能持续多久?
基础设施层:把算力变成可用的服务
买到芯片,还不能直接向所有用户提供稳定的 AI 服务。算力需要被组织、调度和交付,模型也需要可靠地运行。
云平台和推理服务商,做的就是其中一部分工作。它们向下购买或租用算力资源,向上让客户更方便地使用这些资源。
这一层看起来离收入很近,但相对于芯片层却面临着更为激烈的竞争:既有专门做某项服务的初创公司,也有希望覆盖更多需求的云巨头。用户在不同厂商之前迁移的成本也相对较低。
应用层:有人使用,还需要有人持续付钱
应用层离我们最近,也最容易让人直接感受到 AI 的价值。但实现“能持续赚钱”对现在的产品来说依旧是个大难题,有两个原因,一是现在许多AI产品的商业模型都是用户订阅,而大量的用户都处于免费试用阶段,付费意愿较低。以全球用户量最大的AI产品ChatGPT为例,付费用户仅仅占总用户量的5%。二是产品中提供的服务需要持续支付用于AI模型推理的成本,使得利润进一步降低。
应用需要面对的问题是:用户愿意为什么付钱,提供这些服务要花多少钱,以及是否存在订阅制以外的盈利方式?
三、今天的分布,是一张AI时代还处于建设期的快照
看到这里,很容易得出一个判断:既然大头被上游拿走了,应用是不是没有那么大的价值?
并不一定,今天购买芯片、建设数据中心,可能是为了未来数年的需求;今天的应用收入,却主要反映已经发生的使用和付费。
两边的时间并不完全对齐。用铺设铁路作类比,轨道需要提前修好,运输业务才能在上面发展。建设阶段,修路和供应设备的公司先获得收入,并不难理解。
但铁路修好后,究竟会有多少乘客和货物,也需要后来的需求证明。
AI 同样如此。建设期可以解释为什么收入先集中在上游,但这不能保证所有投入最终都有足够回报。反过来,也不能仅凭应用当下的收入规模,就否定未来可能出现的价值。
我们看到的,既是竞争格局,也可能是产业发展阶段留下的形状。
四、未来,大头会换人吗?
收入分布可能发生变化,但变化可能比预想中慢。重点在于三个条件。
第一,完成同样任务的成本,能否持续下降。
如果模型和服务效率提高,完成一次有用任务所需的成本降低,应用就有机会留住更多收入。不过,更低的成本也可能伴随降价、更复杂的功能或更高的使用量。成本下降能否改善利润,还要看产品如何收费和交付。
第二,AI 创造的价值,能否支撑持续付费。
偶尔觉得惊艳,与愿意每个月付钱,是两回事。当一个工具能稳定完成任务、节省时间,用户才更容易形成持续使用和付费的理由。
消费级 AI 如果希望覆盖更多人,可能需要走出知识工作场景,进入更广泛的日常需求。
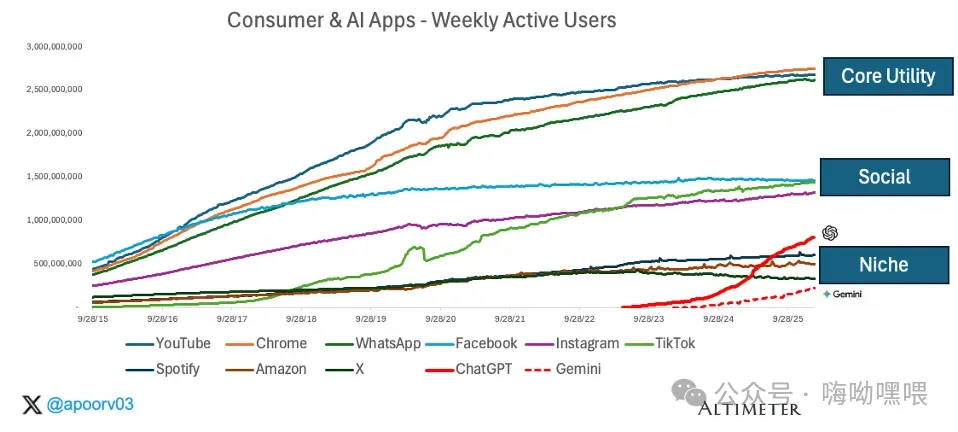
下图为ChatGPT,Gemini和日常软件产品的对比,像 YouTube、WhatsApp、微信 这样的产品,已经融入大量用户的日常生活,用户量排据上游;推特、抖音 等社交产品,则通过人与人之间的连接,让用户持续回来,排据中游。购物、听音乐等满足特定需求的产品则相对较低,但依旧存在大量用户。全球用户量第一的AI产品ChatGPT 才刚刚越过特定需求这一类产品,开始向社交产品所在的位置靠近。它缺少足够强的日常使用理由:人们通常是在有问题要问、有任务要完成时,才打开它。因此,从知识工作走向更广泛的日常需求,关键不只是让模型能做更多事,而是让更多人在普通的一天里,也有理由反复使用它。
第三,收费方式能否适应不同用户。
订阅适合一部分用户,按使用付费适合另一些需求。面对大量不愿订阅的用户,广告也是一条可能路径。用户在与 AI 对话时会表达具体意图,这可能为广告提供导向价值。
当然,会有很多反对者觉得这会严重损害对话体验和信任,在AI对话产品中加入广告是不可能的。
但在移动互联网时期也发生过类似的事情,当时人们觉得在手机中加入广告是不切实际的,比电脑显示器小那么多的屏幕,加入广告肯定会严重影响体验,但最终人们还是找到了合适的方法在移动端中加入了广告。
相关资料来源:Stanford《AI & E 435》课程讲座